Vous ne posez pas un parpaing, mais vous vendez un bien que vous avez fait construire ou restructurer. Pour la loi, vous êtes un constructeur : pendant dix ans, l’acquéreur peut vous demander réparation des désordres graves. L’assurance CNR est le contrat qui prend cette responsabilité en charge.
Obligatoire pour qui fait construire en vue de la vente (art. L241-2 C. assur.)
Souscrite avec la dommage ouvrage, avant l’ouverture du chantier
Qu'est-ce que l'assurance constructeur non réalisateur ?
L’assurance CNR est une assurance de responsabilité décennale. Elle garantit celui qui fait construire, sans exécuter lui-même les travaux, contre les recours de l’acquéreur ou de l’assureur dommage ouvrage pour les désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Les entreprises qui réalisent le chantier ont chacune leur décennale. Le vendeur, lui, n’en a pas par défaut : il n’est ni maçon ni couvreur. Pourtant, le Code civil le traite comme un constructeur dès lors qu’il vend l’ouvrage achevé. Si un désordre décennal apparaît, l’acquéreur peut l’attaquer directement, sans avoir à chercher quelle entreprise est en cause. La CNR existe pour cette situation : elle couvre la responsabilité du vendeur, qui exerce ensuite ses propres recours contre les entreprises et leurs assureurs.
Article L241-2 du Code des assurances
« Celui qui fait réaliser pour le compte d’autrui des travaux de construction doit être couvert par une assurance de responsabilité garantissant les dommages visés aux articles 1792 et 1792-2 du code civil et résultant de son fait. Il en est de même lorsque les travaux de construction sont réalisés en vue de la vente. »
Réputé constructeur : « toute personne qui vend, après achèvement, un ouvrage qu’elle a construit ou fait construire » (art. 1792-1, 2° C. civ.).
Attachée à la personne : la CNR couvre le vendeur, elle ne se transmet pas aux acquéreurs, contrairement à la dommage ouvrage.
Votre opération est-elle assurable en CNR ?
Tout dépend du montage, de l’ampleur des travaux et des attestations des entreprises. On examine votre dossier avant de le présenter, pour ne viser que les assureurs qui acceptent ce type d’opération.
Oui. Depuis la loi du 4 janvier 1978, dite loi Spinetta, l’obligation d’assurance décennale ne vise pas que les entreprises : elle s’étend à ceux qui font construire pour autrui ou en vue de la vente. Et, à la différence du particulier qui construit pour se loger, le vendeur ne bénéficie d’aucune exception.
Obligatoire, et sanctionnée pénalement
Faire construire en vue de la vente sans assurance de responsabilité, c’est méconnaître l’article L241-2. L’article L243-3 punit ce manquement, comme l’absence de dommage ouvrage. La seule dispense qu’il prévoit vise la personne physique qui construit un logement pour l’occuper elle-même ou y loger sa famille : celui qui vend n’est pas dans ce cas.
Art. L241-2 C. assur.
Assurance de responsabilité décennale obligatoire pour celui qui fait réaliser des travaux pour le compte d’autrui, ou lorsque les travaux sont réalisés en vue de la vente.
Art. L242-1 C. assur.
Dommage ouvrage obligatoire avant l’ouverture du chantier pour le propriétaire, le mandataire et, expressément, le vendeur qui fait réaliser des travaux de construction.
Art. L243-3 C. assur.
Six mois d’emprisonnement et 75 000 € d’amende (ou l’une de ces deux peines) pour qui contrevient aux articles L241-1 à L242-1.
Et le notaire ? L’article L243-2 impose que tout acte de vente conclu dans les dix ans mentionne l’existence ou l’absence des assurances de construction. Un acte qui mentionne « absence de CNR et de DO » se lit très mal par l’acquéreur et sa banque : c’est souvent là que se joue le prix.
Ce que couvre la CNR, et ce qu'elle ne couvre pas
La CNR prend en charge votre responsabilité de vendeur-constructeur pour les désordres de nature décennale apparus après la réception, pendant dix ans. Elle ne remplace ni la dommage ouvrage, ni la décennale des entreprises.
Couvert (responsabilité décennale du vendeur)
Recours de l’acquéreur pour des fissures ou un tassement compromettant la solidité
Recours de l’assureur dommage ouvrage après qu’il a indemnisé l’acquéreur
Infiltrations rendant un logement impropre à sa destination
Désordres touchant un élément d’équipement indissociable (art. 1792-2 C. civ.)
Frais de défense liés à ces réclamations, selon le contrat
Hors garantie
Les dommages survenus avant la réception (→ tous risques chantier)
Les défauts de conformité ou retards de livraison (contractuels)
Les désordres esthétiques sans atteinte à la solidité ni à l’usage
Les travaux que vous réalisez vous-même, sauf déclaration acceptée
La garantie financière d’achèvement d’une vente sur plan (contrat distinct)
Avant l’ouverture du chantier
Dommage ouvrage
Le préfinancement des réparations, pour l’acquéreur et ses successeurs, sans recherche préalable de responsabilité.
Exemple
Un an après la vente, l’acquéreur d’une maison neuve constate un affaissement de dallage : l’assureur DO se prononce sous 60 jours et paie la reprise.
Votre responsabilité décennale de vendeur, quand l’acquéreur ou l’assureur DO se retourne contre vous.
Exemple
Après avoir indemnisé l’acquéreur, l’assureur DO poursuit le vendeur et l’entreprise de gros œuvre : la CNR prend en charge la part réclamée au vendeur.
Pendant le chantier
Tous risques chantier
Les dommages à l’ouvrage avant la réception : incendie, tempête, effondrement, vandalisme.
Exemple
Une tempête arrache la couverture provisoire d’un immeuble en réhabilitation et les planchers neufs prennent l’eau : la TRC paie la reprise.
Êtes-vous constructeur non réalisateur ?
Ce n’est pas un statut que l’on choisit : c’est une conséquence de la vente d’un ouvrage que l’on a fait réaliser. Voici les situations les plus courantes.
Marchand de biens
Achat, réhabilitation lourde puis revente : dès que les travaux relèvent de la construction (structure, création de logements), la CNR et la DO sont dues.
Promoteur, même occasionnel
Une première opération de quelques maisons suffit : c’est la vente de l’ouvrage, non le métier, qui crée l’obligation.
SCI de construction-vente
La société qui vend souscrit les contrats. Les associés ont intérêt à vérifier que la police les mentionne bien.
Particulier qui revend
Une maison bâtie sur un terrain divisé, puis vendue dès son achèvement : vous êtes réputé constructeur, sans l’exception réservée à celui qui se loge.
Division d’une maison
Créer deux ou trois logements dans un volume existant, avec planchers, cloisons et réseaux neufs, pour les vendre séparément.
Vente sur plan (VEFA)
Le vendeur d’immeuble à construire est lui aussi tenu des garanties décennales ; il doit en plus fournir une garantie financière d’achèvement, qui est un autre contrat.
Une rénovation légère ne suffit pas. Repeindre et changer les sols avant de revendre ne fait pas de vous un constructeur. C’est l’ampleur des travaux (structure, clos et couvert, création de surfaces ou de logements) que regarde l’assureur. En cas de doute, décrivez l’opération : on vous dit ce qui est exigé.
Trois sinistres typiques après une vente
Des cas concrets, et qui a payé.
Structure
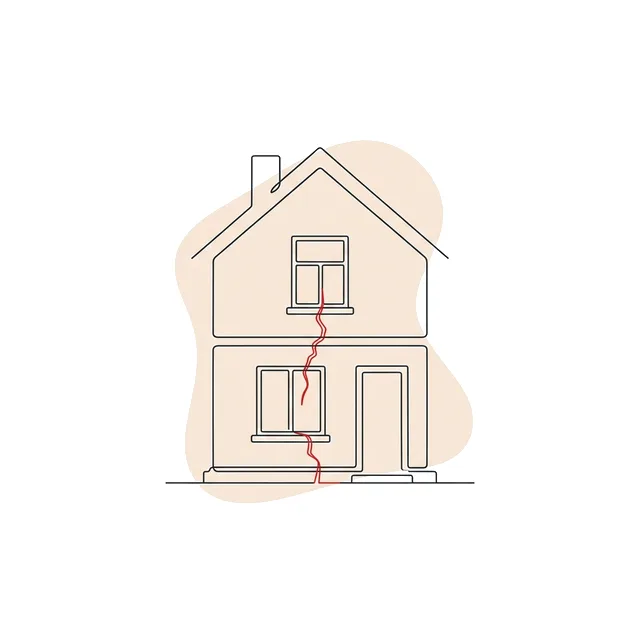
La fissure sous la fenêtre
Maison neuve vendue à l’achèvement par une SCI familiale. Trois ans plus tard, une fissure traversante descend sous une fenêtre de l’étage. L’expert retient un défaut de fondations. Reprise : 45 000 €.
Qui paie : la dommage ouvrage préfinance l’acquéreur, puis se retourne contre le maçon et contre la SCI, couverte par sa CNR.
Étanchéité
Le dernier étage inondé
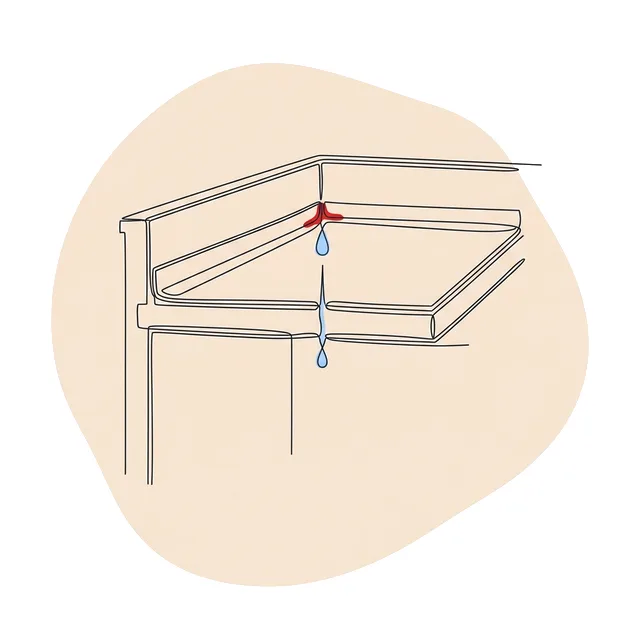
Immeuble de quatre logements réhabilité par un marchand de biens. Le toit-terrasse fuit au niveau d’un relevé d’étanchéité : le logement du dernier étage devient inhabitable à chaque orage.
Qui paie : la dommage ouvrage, déclarée par le syndic ; la CNR du marchand de biens répond du recours exercé contre lui.
Sans CNR
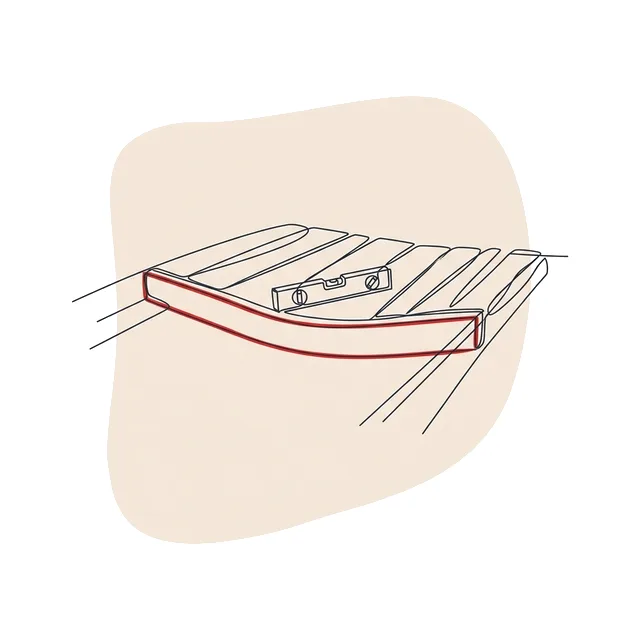
Le plancher qui fléchit
Grange divisée en deux logements par un investisseur particulier, vendus séparément. Le plancher créé fléchit au bout de deux ans. Ni dommage ouvrage ni CNR n’avaient été souscrites.
Qui paie : le vendeur, sur ses fonds propres, mis en cause directement par l’acquéreur ; il doit ensuite poursuivre le charpentier lui-même.
Souscrire une assurance CNR
La CNR se prépare avant l’ouverture du chantier, en même temps que la dommage ouvrage. L’assureur étudie un dossier technique et, pour les professionnels, un dossier sur le vendeur lui-même.
1
Décrivez l’opération
Permis de construire ou déclaration, plans, nature des travaux, nombre de logements, coût prévisionnel.
2
Présentez les intervenants
Maître d’œuvre, entreprises par lot, attestations décennales valables à l’ouverture du chantier, contrôle technique s’il y en a un.
3
Précisez le montage
Qui vend (nom propre, SCI, société), quand (après achèvement ou sur plan), et votre expérience d’opérations passées.
4
Recevez les attestations
Après acceptation et règlement, attestations DO et CNR délivrées avant le début des travaux, à remettre au notaire.
Combien coûte une assurance CNR ?
La CNR se tarifie le plus souvent en complément de la dommage ouvrage, sur la même base : le coût total de l’opération. La prime est unique et couvre toute la durée de la garantie.
Maison vendue après achèvement
Travaux de 200 000 €
3 500 – 6 500 €
DO + CNR, prime unique.
Le plus fréquent
Réhabilitation, marchand de biens
Travaux de 150 000 €
3 200 – 6 000 €
selon la part des travaux touchant la structure.
Plusieurs logements
Petit collectif, programme de maisons
Sur étude
tarif établi sur le dossier de l’opération.
Ce qui fait varier la prime :
Coût des travaux
Nombre de logements
Neuf ou réhabilitation
Expérience du vendeur
Fourchettes indicatives TTC. Le tarif exact dépend du dossier. Tous les prix →
Questions fréquentes sur l’assurance constructeur non réalisateur
Obligation, durée, transmission, montage : l’essentiel en six réponses.
La CNR est-elle obligatoire si j’ai déjà une dommage ouvrage ?
+
Oui. Ce sont deux obligations distinctes : la dommage ouvrage relève de l’article L242-1, la CNR de l’article L241-2. La première protège l’ouvrage et ses acquéreurs, la seconde votre responsabilité de vendeur. Elles sont souvent réunies dans un même contrat.
Pendant combien de temps la CNR me couvre‑t‑elle ?
+
Pour les réclamations portant sur des désordres décennaux, pendant dix ans à compter de la réception des travaux, durée de la responsabilité décennale du constructeur.
La CNR est-elle transmise à l’acquéreur ?
+
Non. C’est votre assurance de responsabilité, attachée à votre personne ou à votre société. Ce qui se transmet aux acquéreurs successifs, c’est la dommage ouvrage.
Faut-il une CNR pour une simple rénovation avant revente ?
+
Pas pour des travaux d’embellissement. Elle devient nécessaire quand les travaux relèvent de la construction : reprise de structure, toiture, création de planchers ou de logements. L’assureur apprécie au cas par cas.
Qui souscrit dans une SCI de construction-vente ?
+
La société, puisque c’est elle qui vend. Vérifiez que la police couvre bien l’opération déclarée et, le cas échéant, la situation des associés.
Que risque‑t‑on sans CNR ?
+
Une sanction pénale (art. L243-3 : six mois d’emprisonnement et 75 000 € d’amende), une mention défavorable dans l’acte de vente, et surtout la prise en charge sur vos fonds propres des réclamations de l’acquéreur pendant dix ans.